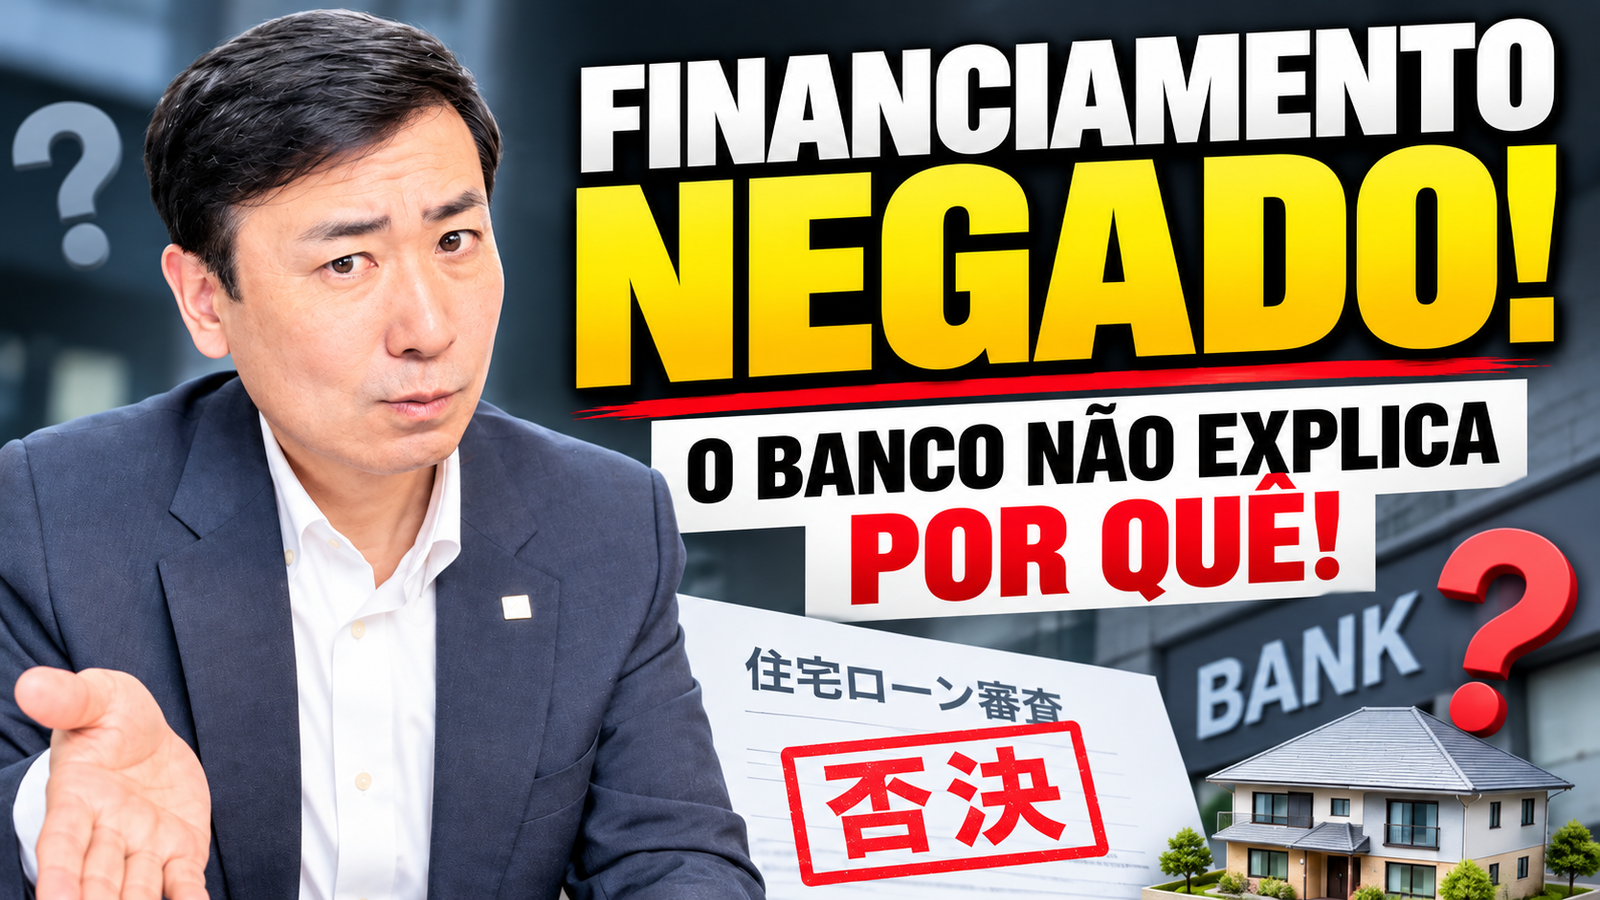
Financiamento negado no Japão? Entenda os motivos e como agir
O mistério do “Não” no financiamento imobiliário japonês
Você tentou financiar uma casa no Japão, mas o banco recusou seu pedido sem explicar o motivo? Entenda por que isso acontece e o que fazer nessa situação. Comprar um imóvel é o sonho de muitas famílias brasileiras, mas receber uma resposta negativa após meses de planejamento traz uma frustração imensa.
O pior de tudo é quando você questiona o motivo e ouve a resposta padrão: “Infelizmente, não podemos informar o motivo da reprovação”. Sou Koji Muto, da Ji Consulting, e trabalho há cerca de 19 anos no mercado imobiliário japonês. Hoje, quero explicar como esse sistema funciona e compartilhar uma experiência real para ajudar você a não cometer erros desnecessários.
1. Quem atende você no banco não é quem decide
Muitas pessoas não sabem que o funcionário que recebe sua documentação no balcão não é o responsável pela decisão final. Bancos como o Aeon Bank possuem departamentos específicos focados na shinsa (análise de crédito). Em muitos casos, uma empresa garantidora, chamada hoshou gaisha, também participa da avaliação.
Como o funcionário do atendimento muitas vezes não tem acesso aos critérios detalhados dessa análise interna, ele simplesmente não consegue lhe dar uma resposta clara. O silêncio do banco, embora frustrante, é uma prática padrão.
2. Por que os bancos não revelam o motivo?
Cada instituição tem seus próprios critérios internos. Entre os fatores avaliados estão a renda anual, estabilidade no emprego, histórico de pagamentos e a relação entre o valor da casa e sua capacidade financeira. A negativa ocorre porque o sistema de pontuação (scoring) identifica que o risco supera a margem permitida por aquele banco específico.
Eles não revelam detalhes para evitar que solicitantes tentem manipular informações para “burlar” o sistema. Além disso, raramente a negativa ocorre por um único fator isolado, mas sim por uma combinação de elementos que, no conjunto, tornam o financiamento inviável para aquela instituição.
3. Um caso real: quando vários bancos dizem não
Recentemente, acompanhei um caso desafiador onde o cliente foi recusado em diversos bancos, incluindo instituições conhecidas por aceitarem perfis mais complexos. Tentamos todas as alternativas, inclusive o Flat 35 (financiamento com taxas fixas de longo prazo), mas a resposta continuava sendo negativa. Em momentos assim, percebemos o quanto a falta de transparência do sistema pode ser angustiante para as famílias.
4. Dívidas antigas podem atrapalhar?
Em alguns casos, investigamos o passado. Uma dúvida comum é se uma dívida de 10 anos atrás pode impedir o crédito atual. No Japão, organizações como o CIC, JICC e KSC registram o histórico de crédito. Geralmente, registros negativos permanecem por até cinco anos após a quitação do contrato. No entanto, lembre-se: bancos podem possuir dados internos que divergem desses relatórios. Se você teve problemas no passado, é fundamental verificar seu histórico atualizado antes de tentar um novo financiamento.
5. O que fazer se seu financiamento for negado?
Se você recebeu uma negativa, minha recomendação principal é: não saia fazendo solicitações em vários bancos imediatamente. Cada consulta gera um registro que fica visível para outras instituições por cerca de seis meses, o que pode prejudicar ainda mais suas chances.
Verifique seu histórico nas instituições de crédito: CIC, JICC e KSC.
Analise honestamente sua renda, contratos de trabalho e dívidas ativas.
Entenda que ser recusado por um banco não significa que você nunca terá a casa própria.
Para quem não possui um nível fluente de japonês ou não dispõe de, no mínimo, 20% do valor do imóvel como atama-kin (entrada), a posse do eijūken (visto permanente) torna-se, na prática, um requisito fundamental para aumentar as chances de aprovação.
Conclusão: o sonho continua possível
Ser recusado por um banco não é o fim da linha. Existem critérios diferentes para cada instituição e formas de ajustar sua estratégia financeira. Se você deseja realizar o sonho da casa própria, procure orientação profissional antes de dar o próximo passo.
Atendemos em AICHI-KEN, SHIZUOKA-KEN, MIE-KEN, GIFU-KEN, SHIGA-KEN, KYOTO, OSAKA, FUKUI-KEN, ISHIKAWA-KEN, TOYAMA-KEN, NAGANO-KEN, YAMANASHI-KEN, KANAGAWA-KEN, TOKYO, SAITAMA-KEN, CHIBA-KEN, IBARAKI-KEN, GUNMA-KEN, TOCHIGI-KEN, somente na categoria de compra ou venda. Entre em contato conosco via LINE ou WhatsApp e vamos analisar o seu caso com a transparência que você merece.