Como comprar casa no Japão: 5 dicas para sair do aluguel
Você ainda paga aluguel no Japão porque acredita que “estrangeiro não pode comprar casa”?
Essa é a maior mentira que te contaram desde que você chegou ao Japão. Muitas famílias brasileiras continuam jogando dinheiro fora todos os meses em um shakuya (imóvel alugado) por puro medo de enfrentar a burocracia ou por achar que o seu visto não permite o financiamento.
A verdade é que o Japão é um dos melhores lugares do mundo para ter um imóvel próprio, graças aos juros baixos e às facilidades de crédito para quem se organiza. Se você trabalha com carteira assinada, tem estabilidade e o sonho de sair do aluguel, a casa própria está muito mais perto do que você imagina. Mas atenção: é preciso estratégia para o banco dizer “sim”.
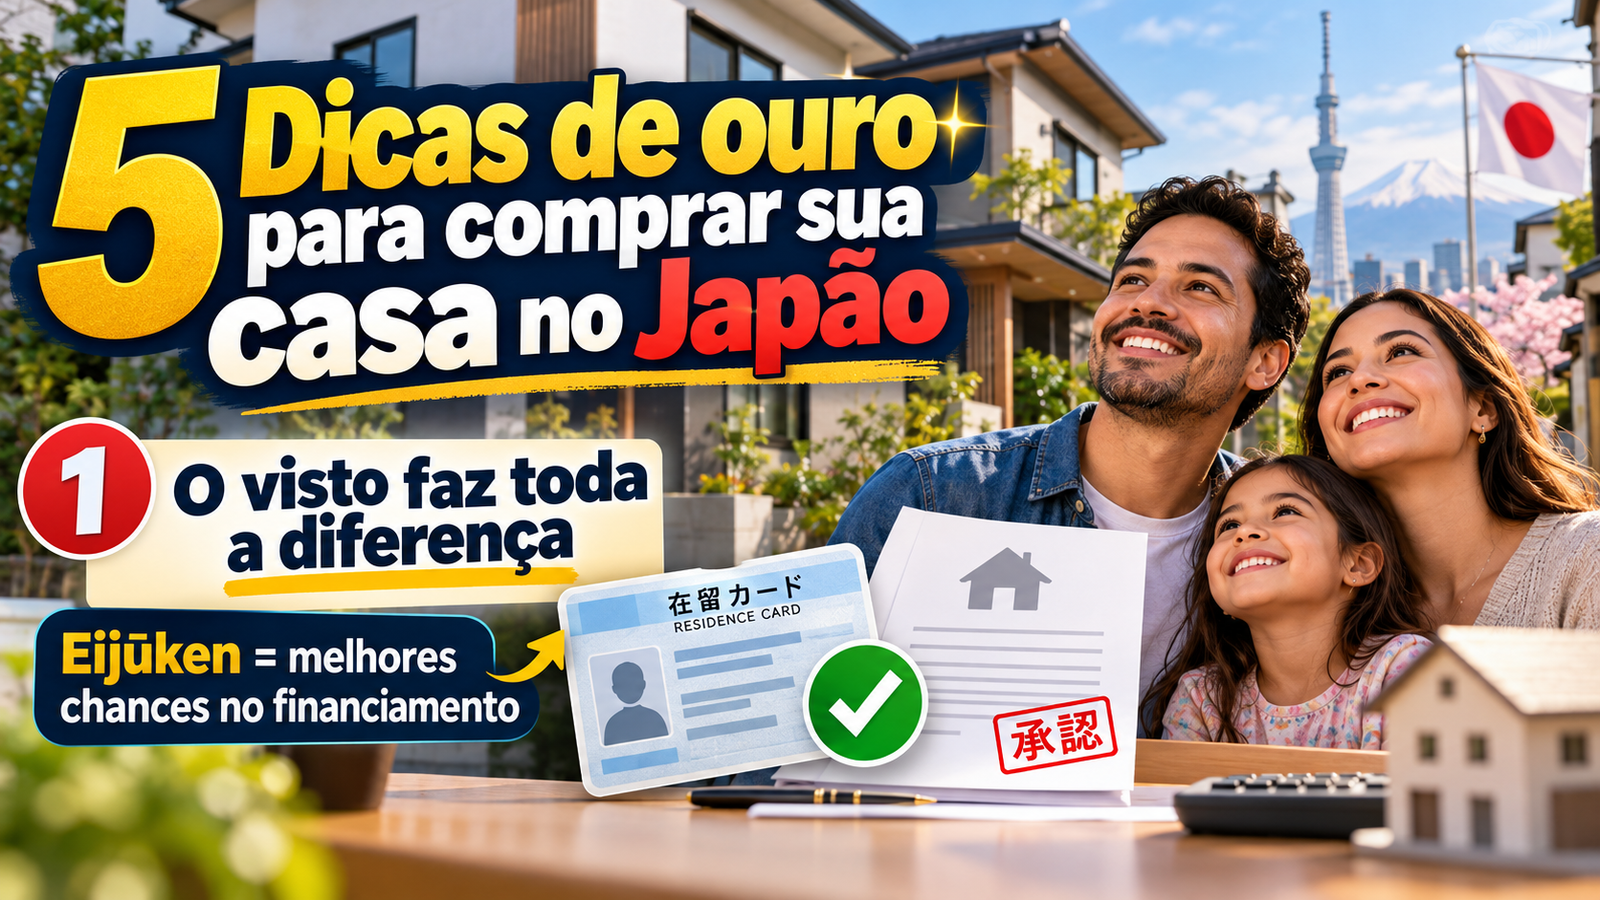
5 Dicas de ouro para comprar sua casa no Japão
Antes de assinar qualquer contrato ou dar entrada em um imóvel, você precisa entender como o sistema japonês funciona para não cair em armadilhas:
O visto faz toda a diferença: Embora estrangeiros possam comprar imóveis, o banco vai olhar seu visto. O eijūken (visto permanente) é o caminho mais seguro para conseguir as melhores taxas de juros. Se você ainda não tem, precisa de um planejamento rigoroso para ser aprovado.
Cuidado com o score de crédito: Atrasar a conta de luz, telefone ou parcelas de celular destrói suas chances. Os bancos japoneses consultam o histórico financeiro com rigor. Antes de tentar o financiamento, limpe seu nome e organize suas pendências.
Entrada não é tudo, mas ajuda muito: Se você não possui o eijūken ou não tem fluência no japonês, a exigência de uma entrada (geralmente em torno de 20% do valor do imóvel) pode ser o fator decisivo para a aprovação do seu crédito.
Custos extras além do valor do imóvel: Não olhe apenas o preço da casa. Você deve reservar uma reserva para impostos, taxas de cartório, comissão da imobiliária e o kasei hoken (seguro obrigatório). Planeje-se para ter cerca de 5% a 10% do valor total para essas taxas.
A importância do emprego estável: Os bancos não emprestam para quem não transmite segurança. O tempo de casa na mesma empresa e a sua renda declarada no gensen chōshūhyō (comprovante anual de rendimentos) são os documentos que definem o seu sucesso.
Por onde começar?
O maior erro de quem quer comprar uma casa é tentar fazer tudo sozinho e ter o financiamento negado por erro de documentação. A Ji Consulting está há 20 anos ajudando famílias brasileiras a realizarem o sonho da casa própria, tratando cada caso com a seriedade que o seu futuro financeiro merece.
Se você quer saber se o seu perfil atual permite a compra, ou como se preparar para conquistar o eijūken para facilitar seu financiamento, entre em contato conosco hoje mesmo pelo WhatsApp ou telefone. Nossa equipe fala português e está pronta para te orientar.
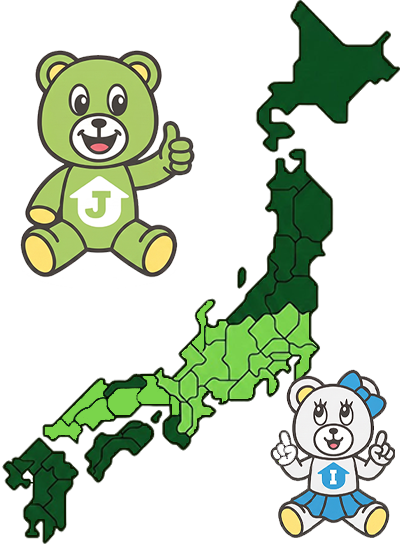
Atendemos em AICHI-KEN, SHIZUOKA-KEN, MIE-KEN, GIFU-KEN, SHIGA-KEN, KYOTO, OSAKA, FUKUI-KEN, ISHIKAWA-KEN, TOYAMA-KEN, NAGANO-KEN, YAMANASHI-KEN, KANAGAWA-KEN, TOKYO, SAITAMA-KEN, CHIBA-KEN, IBARAKI-KEN, GUNMA-KEN, TOCHIGI-KEN, somente na categoria de compra ou venda.