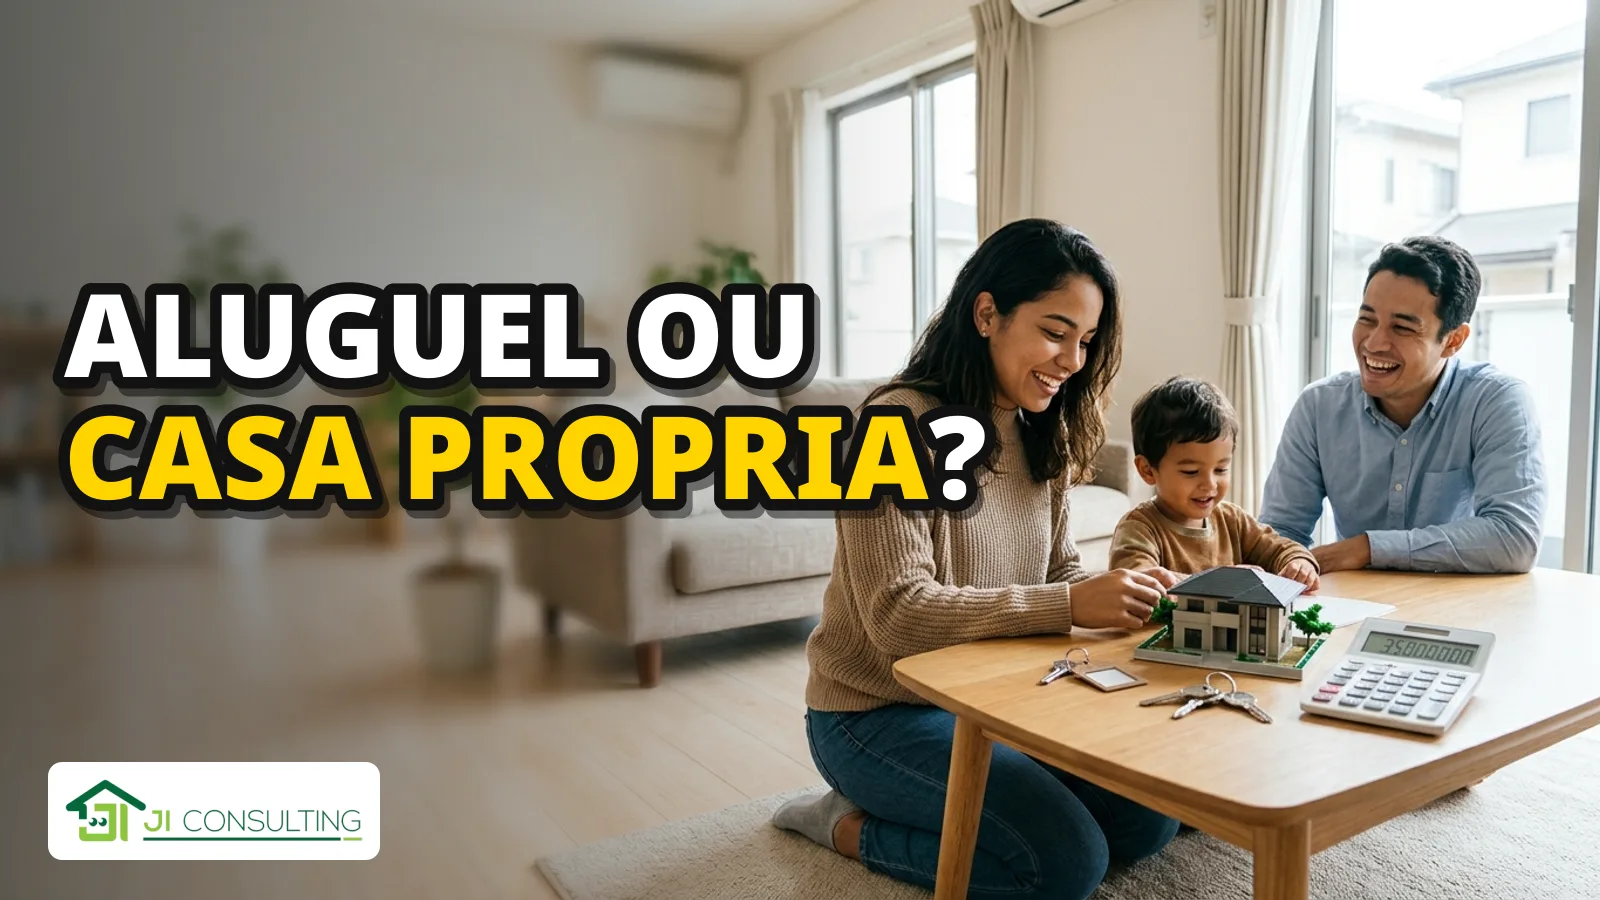
Por que o ‘Batidão do的大富豪’ recomenda ter casa própria?
Comprar uma casa própria no Japão transforma o dinheiro do aluguel em investimento de longo prazo, garantindo estabilidade na velhice e construindo um patrimônio sólido para a sua família.
A sabedoria milenar de ‘O Homem Mais Rico da Babilônia’
约100年前に書かれた本に、すでに「家を持つことが豊かさにつながる」という教えがあったことをご存じでしょうか?ジョージ・S・クレイソンの著書『バビロンの大富豪』は、世界中で読み継がれている資産形成の名著です。古代バビロンを舞台にした物語を通して、お金を貯める方法、増やす方法、そして経済的に豊かな人生を送るための知恵を教えてくれます。
その中に、「自分の住まいを有益な投資にせよ」という興味深い教えがあります。これは本書で紹介されている「富をもたらす七つの知恵」の一つです。では、なぜ家を持つことが豊かさにつながるのでしょうか?現代の日本で生活する私たちに置き換えて考えてみましょう。
1. Pagar aluguel para sempre versus construir patrimônio
Por exemplo, imagine duas famílias que pagam cerca de 90 mil ienes por mês de moradia. A primeira família vive em um imóvel alugado (*shakuya*). Pagando 90 mil ienes mensais, em 20 anos o total gasto será de 21,6 milhões de ienes. No final, esse valor não se transforma em nenhum patrimônio próprio.
Já a segunda família optou por comprar a casa própria utilizando o financiamento imobiliário. Embora a prestação mensal seja semelhante, as parcelas incluem a amortização do principal, o que reduz a dívida com o tempo. Parte do dinheiro investido mensalmente passa a integrar a formação de patrimônio da família. É claro que custos como imposto predial (*kotei shisan zei*) e manutenção devem ser considerados, mas a longo prazo a diferença financeira é notável.
2. A importância da casa própria para a segurança na velhice
Quando pensamos no futuro, a questão da moradia ganha ainda mais peso. Não podemos trabalhar para sempre, e garantir custos fixos baixos na aposentadoria é essencial. Se aos 70 anos você ainda precisar pagar 90 mil ienes de aluguel, o peso no orçamento será enorme ao longo dos anos.
Por outro lado, quem adquire um imóvel mais cedo e consegue quitar o financiamento antes da terceira idade elimina o maior custo fixo do orçamento mensal. A casa própria deixa de ser apenas o lugar onde a família vive e se transforma em uma base de segurança financeira para o futuro.
3. Renda versus patrimônio: o verdadeiro significado de riqueza
Uma das maiores lições do livro é que ter uma renda alta não é a mesma coisa que ser rico. Uma pessoa que ganha bem mas gasta tudo não acumula bens. Por outro lado, quem planeja seus gastos consegue construir ativos sólidos ao longo do tempo.
O imóvel é um desses ativos. Claro que é preciso calcular o saldo devedor do financiamento para entender o patrimônio líquido real, mas a compra planejada traz estabilidade, tranquilidade para a família e a possibilidade de deixar um legado para os filhos. No entanto, é fundamental não exagerar no valor da compra para que a prestação não pese demais no orçamento.
Conclusão
O clássico ‘O Homem Mais Rico da Babilônia’ nos lembra que a forma como usamos o dinheiro importa tanto quanto o esforço que fazemos para ganhá-lo. A decisão entre continuar pagando aluguel ou investir em um imóvel depende da situação de cada família, mas para quem pretende construir raízes duradouras no Japão, a casa própria é um passo transformador.
Se você tem dúvidas sobre como planejar a compra do seu imóvel ou quer entender se o seu visto e sua renda permitem financiar uma casa no Japão, conte com a experiência da Ji Consulting. Atendemos em AICHI-KEN, SHIZUOKA-KEN, MIE-KEN, GIFU-KEN, SHIGA-KEN, KYOTO, OSAKA, FUKUI-KEN, ISHIKAWA-KEN, TOYAMA-KEN, NAGANO-KEN, YAMANASHI-KEN, KANAGAWA-KEN, TOKYO, SAITAMA-KEN, CHIBA-KEN, IBARAKI-KEN, GUNMA-KEN, TOCHIGI-KEN. Fale conosco pelo LINE ou WhatsApp e tire suas dúvidas em português com nossa equipe especializada.