Financiamento de imóveis no Japão: estrangeiro pode?
Sim, estrangeiros residentes no Japão podem financiar a compra de imóveis, desde que atendam a requisitos como estabilidade de emprego, visto adequado e comprovação de renda. O processo exige atenção a detalhes burocráticos e pode ser facilitado com suporte em português.
Estrangeiro pode comprar casa no Japão?
Uma das maiores dúvidas de quem vive no Japão há anos é se o estrangeiro tem direito de comprar um imóvel próprio. A resposta é sim: não existe nenhuma lei no Japão que proíba estrangeiros de adquirirem casas ou apartamentos.
Muito pelo contrário, o mercado imobiliário japonês vê com bons olhos quem decide fincar raízes no país. No entanto, o processo para conseguir um empréstimo bancário exige o cumprimento de certas regras que mudam um pouco em relação aos cidadãos japoneses.
O financiamento imobiliário para estrangeiros
É possível conseguir crédito para a casa própria, mas os bancos analisam o perfil do solicitante com muito cuidado. Ter uma renda estável e um contrato de trabalho seguro são pontos fundamentais para a aprovação.
- Tempo de residência: Geralmente, os bancos pedem pelo menos 1 a 3 anos de trabalho contínuo no Japão.
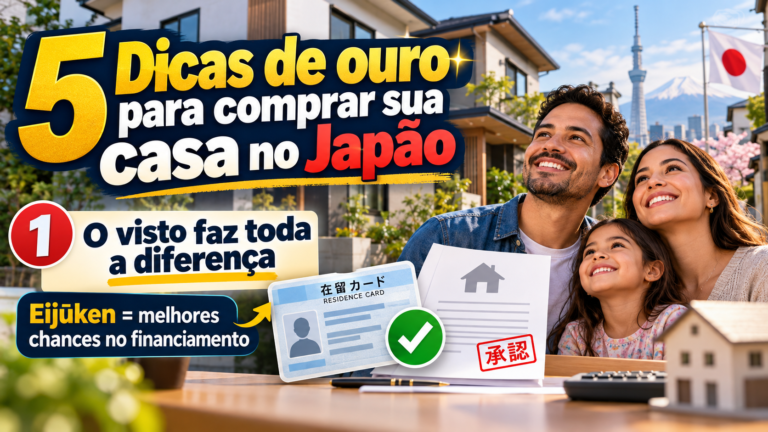
- Tipo de visto: O eijūken (visto permanente) facilita muito, mas quem tem visto de trabalho também consegue, dependendo da instituição financeira.
- Valor de entrada: Ter uma quantia guardada ajuda a reduzir o valor do empréstimo e aumenta as chances de aprovação.
A importância do idioma e do visto permanente
Muitos trabalhadores acham que a barreira da língua impede a compra. Na prática, a legislação exige o visto permanente (*eijūken*) para quem não fala e não escreve fluentemente o idioma japonês e para quem não tem dinheiro para dar como entrada (20% do valor da casa).
Se você se encaixa nessa situação, contar com uma assessoria especializada faz toda a diferença para evitar mal-entendidos com a papelada exigida pelos bancos japoneses.
Quais são os custos extras na compra?
O preço da casa anunciada não é o único valor que você vai pagar. É preciso separar uma quantia para as taxas da transação imobiliária, impostos locais e o seguro de vida obrigatório vinculado ao financiamento (*danshin*).
Normalmente, esses custos adicionais somam cerca de 6% a 10% do valor total do imóvel. Planejar-se financeiramente para esses gastos evita surpresas desagradáveis no fechamento do negócio.
Se você tem o sonho da casa própria e quer entender como a sua situação financeira e o seu visto se encaixam nas regras dos bancos japoneses, fale com a Ji Consulting. Nós oferecemos atendimento completo em português para ajudar você em cada etapa dessa jornada. Atendemos em AICHI-KEN, SHIZUOKA-KEN, MIE-KEN, GIFU-KEN, SHIGA-KEN, KYOTO, OSAKA, FUKUI-KEN, ISHIKAWA-KEN, TOYAMA-KEN, NAGANO-KEN, YAMANASHI-KEN, KANAGAWA-KEN, TOKYO, SAITAMA-KEN, CHIBA-KEN, IBARAKI-KEN, GUNMA-KEN, TOCHIGI-KEN.