Casa propia en Japón: lecciones de la antigua Babilonia
La sabiduría milenaria de la educación financiera demuestra que convertir el dinero del alquiler en patrimonio es clave para asegurar estabilidad y una jubilación tranquila en Japón.
¿Por qué el clásico de Babilonia habla de la casa propia?
¿Sabía usted que un libro escrito hace casi 100 años ya enseñaba que tener una casa propia puede ser uno de los caminos para construir riqueza? El libro El hombre más rico de Babilonia, de George S. Clason, es considerado un clásico de la educación financiera.
Por medio de historias ambientadas en la antigua Babilonia, el autor presenta principios sobre cómo ahorrar, administrar el dinero y construir patrimonio. Y una de esas enseñanzas merece una atención especial de nosotros, los hispanohablantes que vivimos en Japón:
“Haga de su vivienda una inversión lucrativa.”
¿Pagar alquiler o construir patrimonio en Japón?
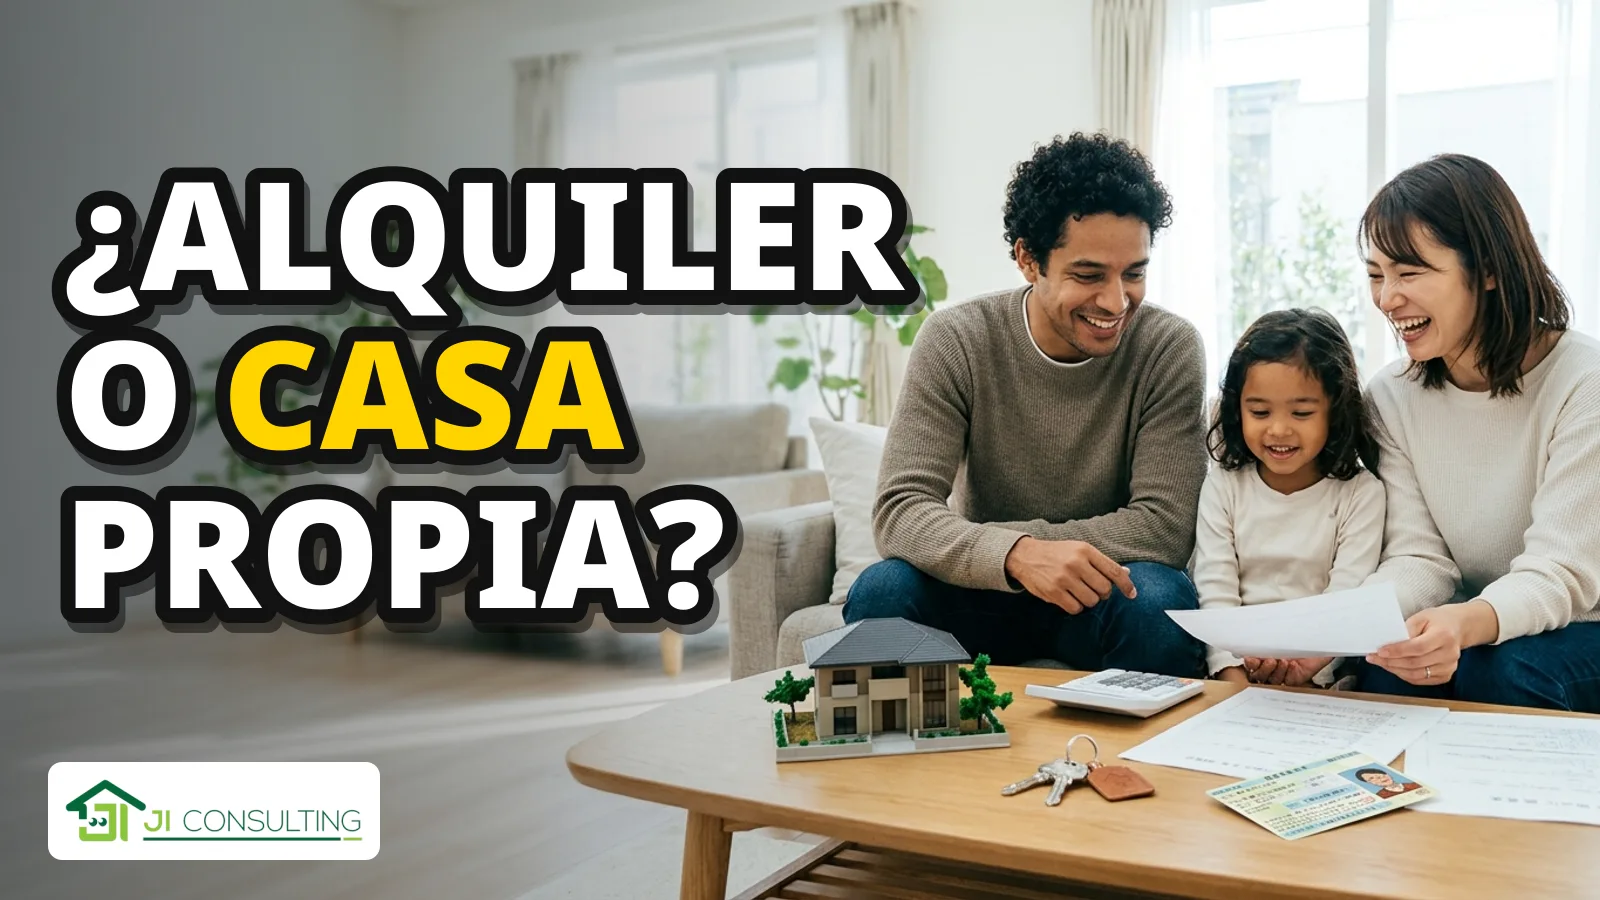
Imagine a dos familias que viven en Japón y pagan 90 mil yenes al mes para vivir en un shakuya (inmueble alquilado). La primera familia paga esa cantidad todos los meses al propietario del inmueble y, después de 20 años, habrá desembolsado cerca de 21,6 millones de yenes solo en alquiler, sin adquirir ninguna propiedad.
La segunda familia decidió comprar una casa, financiada por un banco con intereses bajos. Ella también paga aproximadamente 90 mil yenes al mes, pero con una diferencia fundamental: parte de ese pago se utiliza para reducir la deuda de un inmueble que pertenece a la propia familia.
Con el paso de los años, el saldo pendiente disminuye y la familia aumenta su patrimonio. Naturalmente, comprar una casa también implica intereses, impuestos, seguros y mantenimiento. Por lo tanto, cuando la compra está bien planificada, el dinero gastado mensualmente en vivienda deja de ser un costo perdido.
¿La casa propia brinda seguridad para la jubilación?
Muchos extranjeros trabajan durante décadas en Japón, pero no saben exactamente cómo será su situación financiera después de jubilarse. ¿Cuánto recibirán del sistema japonés de pensiones? ¿Será suficiente para pagar el alquiler, la alimentación y los gastos médicos?
Imagine llegar a los 65 o 70 años y seguir necesitando pagar 90 mil yenes de alquiler todos los meses. Eso representa más de 1 millón de yenes al año. Ahora imagine otra situación: una familia compra una casa a los 35 años y logra terminar de pagar el préstamo antes de los 65.
Al jubilarse, ya no necesita pagar alquiler ni cuotas. Seguirá teniendo gastos de impuestos y mantenimiento, pero tendrá un costo mensual significativamente menor, lo cual marca una enorme diferencia cuando los ingresos disminuyen.
La diferencia entre ingresos y patrimonio
Una de las grandes lecciones de El hombre más rico de Babilonia es que ganar mucho dinero no significa necesariamente ser rico. Una persona puede recibir un excelente salario y, aun así, llegar a la jubilación sin patrimonio.
Por otro lado, alguien con ingresos más modestos puede construir una situación financiera sólida a lo largo de los años, siempre y cuando administre bien el dinero. Los ingresos son el dinero que recibimos por nuestro trabajo; el patrimonio es aquello que logramos acumular y conservar.
La casa propia puede formar parte de ese patrimonio, proporcionando estabilidad y representando un bien que podrá ser heredado a los hijos. Pero recuerde: la compra debe respetar la capacidad financiera de la familia, sin asumir cuotas excesivas.
Conclusión: ¿qué podemos aprender para nuestra vida en Japón?
Para los hispanohablantes que pretenden seguir viviendo en Japón por muchos años, vale la pena analizar seriamente la posibilidad de adquirir una casa propia. Esto no significa que comprar sea siempre mejor que alquilar para absolutamente todo el mundo, sino que no debemos mirar únicamente el valor de la cuota de hoy.
Necesitamos pensar en el patrimonio que queremos construir y en la vida que deseamos tener de aquí a 20 o 30 años. Al fin y al cabo, no basta con trabajar duro todos los días solo para pagar las cuentas; es necesario hacer que parte de nuestro esfuerzo contribuya a nuestra seguridad en el futuro.
Si usted quiere entender mejor cómo funciona el proceso de financiamiento y si la compra de la casa propia cabe en su presupuesto actual en Japón, póngase en contacto con Ji Consulting. Contamos con atención en español (LINE o WhatsApp). Nuestra equipo ofrece asesoramiento completo para ayudarle a planificar su futuro con seguridad.
Atendemos en AICHI-KEN, SHIZUOKA-KEN, MIE-KEN, GIFU-KEN, SHIGA-KEN, KYOTO, OSAKA, FUKUI-KEN, ISHIKAWA-KEN, TOYAMA-KEN, NAGANO-KEN, YAMANASHI-KEN, KANAGAWA-KEN, TOKYO, SAITAMA-KEN, CHIBA-KEN, IBARAKI-KEN, GUNMA-KEN, TOCHIGI-KEN, solamente en la categoría de compra o venta.
¿Todavía tienes dudas? Te respondemos.
¿Cuál es la principal diferencia entre pagar alquiler y comprar una casa con hipoteca en Japón?
Mientras que el alquiler es un gasto mensual sin retorno, la hipoteca destina parte del dinero a la compra de una propiedad propia. Después de 20 años pagando alquiler, la familia no acumula patrimonio, a diferencia de quienes invierten en una vivienda financiada.
¿Cómo ayuda la vivienda propia a garantizar más tranquilidad durante la jubilación?
Terminar de pagar la hipoteca antes de jubilarse elimina la necesidad de pagar alquiler o cuotas mensuales en la tercera edad. Aunque siguen existiendo gastos de impuestos y mantenimiento, el costo de vida se reduce significativamente cuando los ingresos disminuyen.
¿Cuál es la diferencia entre ingresos y patrimonio según los conceptos financieros?
Los ingresos son el dinero que se recibe por el trabajo diario, mientras que el patrimonio es el conjunto de bienes acumulados y conservados a lo largo de los años. Ganar un buen salario no garantiza riqueza si la persona no construye un patrimonio sólido para el futuro.
¿Comprar una casa en Japón es siempre la mejor opción para todo el mundo?
La compra no es obligatoriamente la mejor alternativa para absolutamente todos y debe ajustarse a la capacidad financiera de la familia. Es fundamental planificar la adquisición considerando el presupuesto actual y el patrimonio que se desea construir a largo plazo.
¿Cómo puedo saber si la compra de una casa entra en mi presupuesto actual?
Puede ponerse en contacto con Ji Consulting a través de LINE o WhatsApp para recibir una atención completa en portugués. Nuestro equipo especializado le ayuda a entender el proceso de financiación y a planificar su futuro con seguridad.