住宅ローンの返済にお困りですか?今すべきこと
日本の住宅ローン滞納時のリスクや売却による残債の返済額の計算方法、任意売却や買取の検討時期について解説します。
このコンテンツは情報提供を目的としており、専門家のアドバイスに代わるものではありません。各ご家庭の財務状況はそれぞれ異なりますので、意思決定の前に専門家にご相談ください。
また今月も返済日がやってきます。すでに家を売りに出しているものの、買い手が見つからない状態かもしれません。返済を補うためにさらなる借入れを考えている方や、日本へのご帰国前に売却が必要な方もいらっしゃるでしょう。もしこのような状況であれば、今すぐ2つの質問に答えてみてください。金融機関にローンを完売するためにいくら支払う必要があるか、そしてお持ちの期間内にいくらで家を売却できるかという点です。
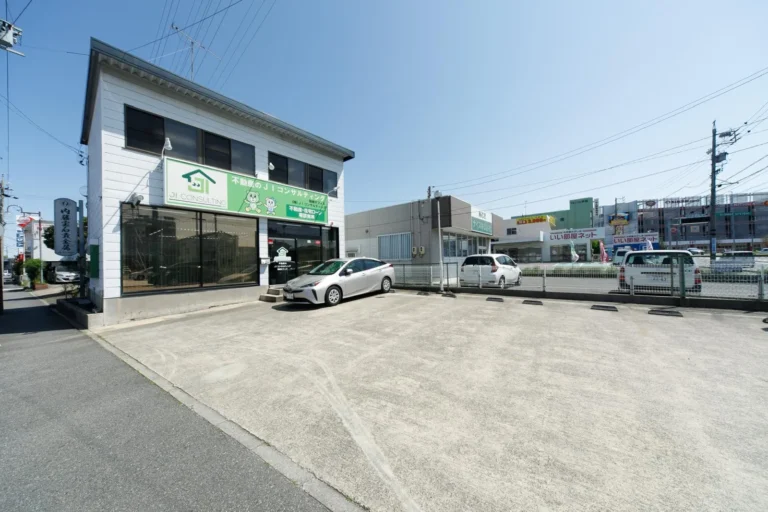
債務に関するご相談は、日本の不動産売却をご検討中の方に限らせていただきます。株式会社JIコンサルティングでは、不動産の直接買取を行っております。急な売却が必要な場合は、現在の状態のまま査定を行い、買取が可能な場合には、お客様がご判断いただけるよう価格と期間をご提示いたします。
住宅ローンの返済が滞るとどうなるのか?
契約内容や金融機関からの通知にもよりますが、数ヶ月(場合によっては約6ヶ月)滞納すると、金融機関から残債の一括返済を求められることがあります。日本ではこれを「期限の利益の喪失」と呼びます。これ以降は、滞納分のみの支払いでは通常の返済を再開できない場合があります。猶予期間は契約によって異なるため、次回の返済が難しくなると気づいた時点で、早めに金融機関にご相談ください。
また、「遅延損害金」によって支払総額が増加することもあります。例えば、年利14.6%の損害金が残債1,600万円に対して発生した場合、30日間で約19万2千円となります。利率、計算基準、発生時期は契約や債務の状況によって異なります。売却予定日に合わせた正確な一括返済額を金融機関にご確認ください。
一括請求を受ける前であっても、滞納履歴が信用情報機関に登録されると、クレジットカードの作成や新たなローンの審査に影響が出ることがあります。完済によって債務は終了しますが、すでに登録された履歴は信用情報機関の定める期間保持されます。自己破産をご検討の場合は、弁護士や法テラス(日本司法支援センター)に相談し、選択肢やその影響について確認することをお勧めします。
もし今売却したら手元に残る金額はいくらか?
残債が1,000万円で、家の推定価格が1,500万円の場合:その価格で売却でき、完済に1,000万円必要な場合、諸経費を引く前の差額の目安は500万円となります。具体的な売却価格があれば、金融機関への返済と売却費用を差し引いて手元に残る正確な額を計算できます。
残債が1,600万円で、リフォーム後に2,300万円で売却できると予想される場合:現状のまま売却した場合の売却価格や期間と、リフォーム費用を支払い、物件を維持して買い手を待った場合に期待できる金額を比較してください。この期間中にも残債の額は変動する可能性があります。
売却代金でローンの完済と諸費用をカバーできる場合、差額はお手元に残ります。売却価格がローン残高を下回る場合、不動産の抵当権を解除してもらうために金融機関の同意が必要となります。これは日本では「任意売却」と呼ばれる仕組みです。金融機関との合意内容によっては、売却後も一部の債務が残る場合があります。
株式会社JIコンサルティングに直接買取の査定をご依頼ください
返済にご負担を感じている方、すでに長期間売りに出している方、または日本ご帰国の期限が決まっている方は、株式会社JIコンサルティングにご相談ください。まずは、市区町村名、おおよその住宅ローン残高、滞納の有無、そしていつまでに売却を完了させる必要があるかをお知らせください。すでに金融機関から通知を受けている場合は、その期限もあわせてお知らせください。
これらの情報をもとに、直接買取が可能かどうかを査定いたします。買取の提案が可能な場合は、他の選択肢と比較してご納得のいくご決断ができるよう、価格と期間をご提示いたします。
コンサルタントが丁寧にご相談に応じます(LINE・WhatsApp)。
参考情報
住宅金融支援機構 — 任意売却について
全国銀行協会 — 信用情報機関と情報の登録期間について
日本の裁判所 — 破産手続きと免責について